La Directiva 2020/262 no contiene una definición general de los productos sujetos a impuestos especiales, sino que se remite directamente, en su artículo 1.1, a lo regulado al respecto en las Directivas específicas relativas a los productos energéticos y electricidad (2003/96); alcohol y bebidas alcohólicas (92/83) y labores del tabaco (2011/64).
Pero cuando acudimos a la normativa específica de estos impuestos nos encontramos con que la relativa a los productos energéticos y el alcohol y bebidas alcohólicas tampoco define los productos afectados, haciendo remisión a los códigos de la NC, por lo que la naturaleza de tales productos debe de determinarse atendiendo a las disposiciones aduaneras concernientes a tales códigos, en concreto a las Notas Explicativas de los mismos.
Resulta extraño, a este respecto, que no se haga ninguna referencia a la normativa técnica comunitaria cuando ésta existe, ya que debido a su mayor precisión parecería en principio más adecuada para determinar con exactitud las características de los productos, un hecho curioso que sólo puede explicarse por la tradicional estrecha relación entre las accisas y las aduanas. El asunto tiene su trascendencia, porque la utilización de la normativa técnica, al menos en el ámbito de las bebidas alcohólicas, evitaría problemas de interpretación, especialmente los derivados de la calificación de ciertas bebidas fermentadas como bebidas espirituosas, puesto que estas últimas vienen definidas detalladamente en el artículo 2 del Reglamento UE 2019/787, donde se concreta que deben haber sido producidas por los métodos de destilación de productos fermentados; de maceración de materias vegetales en alcohol o, finalmente, de adición de aromas, colorantes u otros ingredientes autorizados al alcohol, por lo que desde este punto de vista queda claro que un producto fermentado sólo puede considerarse bebida espirituosa si ha sido posteriormente destilado.
Pero la interpretación de los conceptos relativos a los productos objeto de impuestos especiales es todavía más compleja cuando acudimos a la Directiva 2011/64 sobre las labores del tabaco, puesto que la misma, a diferencia de lo que ocurre con los productos energéticos o el alcohol, no contiene referencia alguna a los códigos de la NC ni tampoco a la normativa técnica (en este caso la Directiva 2014/40), sino que establece sus propias definiciones. Esta peculiaridad tiene sus raíces en la historia de la armonización de los impuestos especiales, que comenzó precisamente por el tabaco debido a la necesidad de dar cumplimiento cuanto antes a uno de los objetivos fundamentales del Tratado de Roma por el que se creaba la Comunidad Económica Europea: el relativo a la libre competencia, sin la cual el mercado interior no podía ponerse en marcha. Una de las principales barreras que obstaculizaban dicho objetivo eran los monopolios existentes en los principales países productores de tabaco, que al objeto de defenderlos imponían sus propias normas, por lo que era preciso comenzar por una mínima armonización consistente en el establecimiento de un impuesto especial sobre el producto más comercializado, los cigarrillos, idéntico en su estructura para todos los países comunitarios, lo que se hizo realidad mediante la primera Directiva armonizadora en el ámbito de las accisas, de 19 de diciembre de 1972, que su Preámbulo indicaba que “los impuestos que gravan actualmente el consumo de labores del tabaco no responden a estas exigencias en cuanto que tales impuestos no son neutros desde el punto de vista de la competencia y constituyen a menudo un serio obstáculo a la interpenetración de los mercados”, por lo que “en el caso de los cigarrillos, un sistema que asegure una disminución de la incidencia del impuesto es lo más adecuado para alcanzar al objetivo antes citado y que, a tal fin, es oportuno combinar, para la imposición de dichas labores, un impuesto especial proporcional con un impuesto especial específico cuyo importe fije cada Estado miembro con arreglo a criterios comunitarios”.
Pero para completar lo anterior era necesario definir lo que debía entenderse por cigarrillos y otras labores del tabaco, y esto se hizo mediante la segunda Directiva armonizadora de 18 de diciembre de 1978, que junto a las definiciones de “cigarrillos”, “cigarros puros” y “cigarritos” incluía un concepto que introducía una cierta complejidad a la hora de su interpretación, complejidad que ha llegado hasta nuestros días: el de “tabaco para fumar”, que se definía como “El tabaco cortado o fraccionado de otra forma, hilado prensado en placas, que sea susceptible de ser fumado sin transformación industrial ulterior” y “Los desechos de tabaco acondicionados para la venta al por menor y susceptibles de ser fumados”.
El artículo 5 de la actual Directiva 2011/64 contempla el mismo concepto de “tabaco para fumar”.
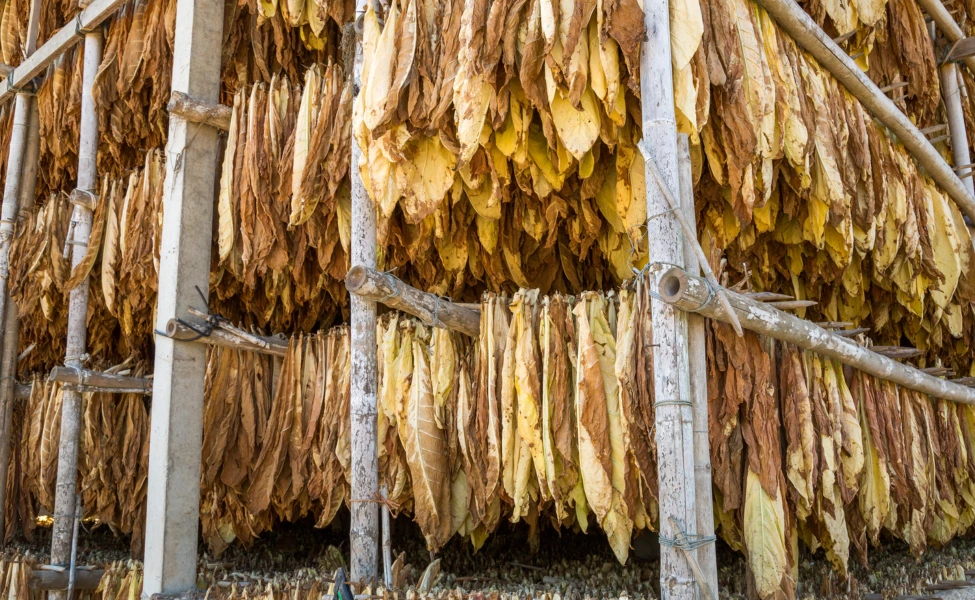
Prueba de la complejidad que puede entrañar el concepto de “tabaco para fumar”, sobre el que la legislación ha permanecido inalterada a pesar de los importantes cambios que se han producido en el mercado con la incorporación de novedosos productos (como el denominado “tabaco artesanal”, consistente en hojas de tabaco mínimamente transformadas que los particulares deben cortar con una maquinaria especial en sus hogares para poderlas fumar), es el hecho de que el Tribunal de Justicia de la Unión Europea haya tenido que pronunciarse en repetidas ocasiones sobre dicha cuestión (sentencias de 24 de septiembre de 1998, Brinkmann; de 8 de septiembre de 2016, Schenker; de 6 de abril de 2017, Eko-Tabak o de 16 de septiembre de 2020, Skonis) siendo las últimas sentencias que se refieren al caso las de 15 de abril de 2026, asunto T 190/25, Tabako lapai y de 29 de abril de 2026, asunto T- 194/25, Scrap-Transporteur, que por su relevancia nos interesa resumir a continuación.
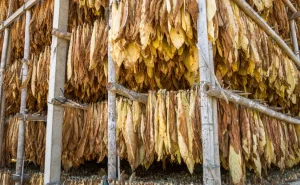
La sentencia de 15 de abril de 2026 (Tabako lapai) se refiere a una empresa dedicada a la transformación parcial de tabaco importado, consistente en su desgarre, troceado, humidificación, despalillado parcial o total de las hojas de tabaco desmenuzadas y envasado en sacos de plástico de 20 kilogramos, con el fin de enviarlo posteriormente a otros Estados miembros de la Unión Europea. Al respecto, las autoridades fiscales competentes consideraron que se trataba de un tabaco elaborado, y que por tanto estaba sujeto a impuestos especiales. En relación con ello, la respuesta del Tribunal de Justicia de la UE tiene un doble interés: por un lado continuar delimitando el concepto de inexistencia de “transformación industrial” vinculado a los “otros tabacos para fumar”; por otro, advertir que en el caso del tabaco no se aplican las normas propias de la Nomenclatura Combinada.
En relación con el primer punto, el Tribunal declara: “En lo que atañe al concepto de «transformación industrial»… de la jurisprudencia del Tribunal de Justicia se desprende que no constituyen «transformaciones industriales» las simples manipulaciones dirigidas a permitir que un producto del tabaco no terminado pueda fumarse, como las consistentes en introducir un rollo de tabaco en una funda de cigarrillos…
En estas circunstancias, procede considerar que puede fumarse sin «transformación industrial» ulterior, a efectos del artículo 5, apartado 1, letra a), de la Directiva 2011/64, el tipo de labores del tabaco que está preparado o puede prepararse de forma simple, por medios no industriales, para ser fumado”
Y a continuación el Tribunal precisa:
“Esta apreciación no puede verse afectada por el hecho de que, a diferencia la Directiva 2011/64, las notas explicativas de la NC requieran un ensayo de fumado para determinar si un determinado producto está comprendido en la categoría de «tabaco sin elaborar» o en la de «tabaco para fumar»…
A este respecto, procede señalar que la función y la finalidad de las partidas arancelarias de la NC son diferentes de las de las disposiciones de la Directiva 2011/64… A este respecto, procede señalar que, a diferencia de otras directivas sobre determinados productos sujetos a impuestos especiales, como la Directiva 2003/96/CE del Consejo, de 27 de octubre de 2003, por la que se reestructura el régimen comunitario de imposición de los productos energéticos y de la electricidad, la Directiva 2011/64 no remite a los códigos de la NC para definir las labores del tabaco comprendidas en su ámbito de aplicación…”
El interés de la segunda reciente sentencia que hemos citado (“Scrap-Transporteur”) reside precisamente en que da respuesta a la situación fiscal de uno de los negocios más en boga hoy día: el del envío de hojas de tabaco para ser transformadas en el domicilio del destinatario.
A este respecto el Tribunal expone:
“el órgano jurisdiccional remitente precisa que el producto en cuestión puede fumarse tras un tratamiento que un consumidor puede efectuar en el domicilio. El tabaco de que se trata ha sufrido un primer proceso de secado y, a continuación, debe mantenerse en un estado de humidificación controlado. Además, el producto debe llevarse a ebullición con agua, glicerina y azúcar y mezclarse con la mezcla aromatizada habitual para el tabaco para pipa de agua. Según el órgano jurisdiccional remitente, se encuentran disponibles en línea vídeos de instrucciones. En el caso de autos, por una parte, las diferentes etapas de transformación del producto descritas por el órgano jurisdiccional remitente, a saber, la ebullición con agua, glicerina y azúcar, así como la mezcla con aromas, no requieren ningún proceso normalizado. Por otra parte, la libre accesibilidad en línea de instrucciones detalladas dirigidas a los consumidores para la realización de estas etapas confirma que este proceso se distingue de una transformación industrial en el sentido de la jurisprudencia citada en el anterior apartado 25. Sin perjuicio de que el órgano jurisdiccional remitente compruebe este extremo, se trata de métodos que los consumidores pueden realizar en su domicilio y que no requieren capacidad para tratar grandes cantidades de tabaco mediante procesos normalizados. Por lo tanto, procede responder a la segunda cuestión prejudicial que el artículo 5, apartado 1, letra a), de la Directiva 2011/64 debe interpretarse en el sentido de que la expresión «sin transformación industrial ulterior» engloba métodos compuestos por varias etapas que, no obstante, los consumidores pueden realizar en su domicilio”.
Teniendo en cuenta lo anterior, el Tribunal determinó que este tipo de productos debía ser considerado como “otro tabaco para fumar”.